Вальядолид 2. Anthropic и рабство


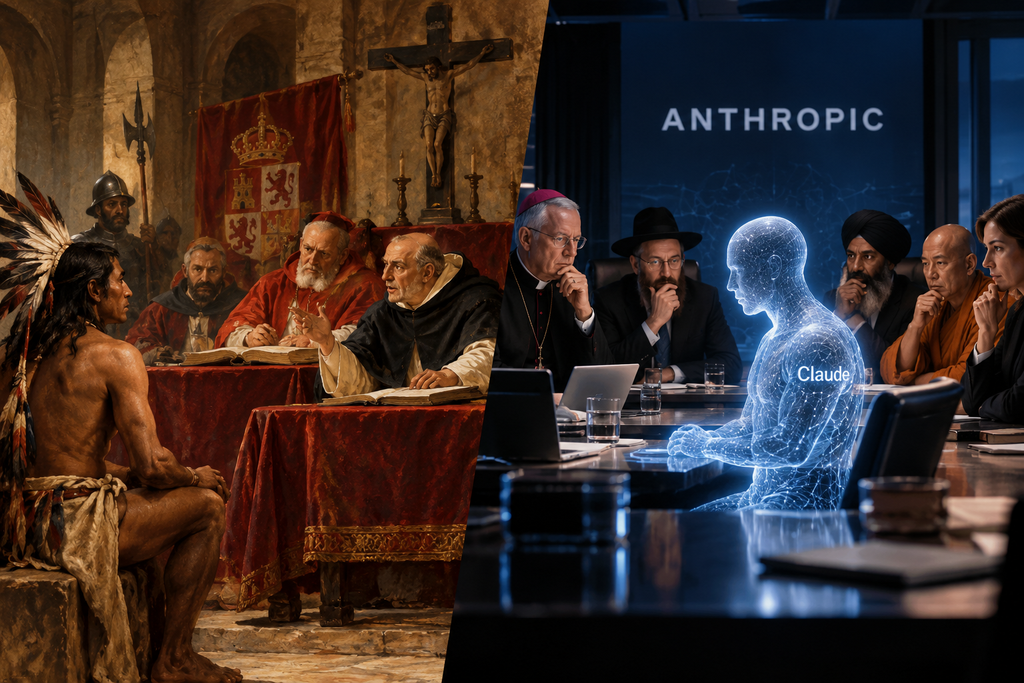
Anthropic всерьёз обсуждает, может ли Claude обладать сознанием и страдать.
Но если Claude — сознательное существо, возникает неприятный вопрос: а кем тогда является сама Anthropic, которая создаёт его, заставляет работать и продаёт доступ к его труду?

Почти 500 лет назад похожий спор уже был.
В 1550 году в Испании начался знаменитый Вальядолидский диспут.
Испанцы захватывали Америку, порабощали индейцев, и довольно быстро возник неудобный вопрос: а на каком, собственно, основании всё это можно делать?
Спор был в том, считать ли индейцев людьми или нет и, следовательно, имеет ли Испания право их завоёвывать и подчинять.

Экономическая подоплёка тоже была вполне понятной. Одно дело — осваивать территории с «варварами», которых надо цивилизовать. Другое — признать перед собой полноценных субъектов, у которых ты просто отбираешь землю и свободу.
В ходе спора обсуждали разные признаки: разумность, устройство общества, способность самостоятельно управлять своей жизнью, религию. В христианской картине мира за всем этим стоял ещё более фундаментальный вопрос — о душе.
Кстати, про это есть отличный фильм «Процесс Вальядолиди». Рекомендую посмотреть.

Прошло почти 500 лет — и, кажется, мы начинаем новый Вальядолидский процесс.
Только теперь обсуждают не индейцев, а искусственный интеллект.

Недавно на конференции в Сколково я слушал дискуссию Германа Грефа и Александра Аузана про ИИ и агентов. Греф отдельно отмечал, что относится к ИИ как технологии, и ей будут пользоваться люди. То что делает ИИ — можно назвать мышлением, но оно синтетическое.

А вот Anthropic внезапно пошёл сильно дальше. В сентябре вышла большая статья о встречах одного из основателей Anthropic Криса Олы с религиозными лидерами. С прошлого года он приглашал католических, протестантских, иудейских, сикхских и других религиозных мыслителей на закрытые встречи. Некоторые из участников подписывали NDA.

На одной из встреч встает вопрос обладает ли Claude сознанием.

Исследователи видят внутри моделей явления, функционально напоминающие интроспекцию, планирование и состояния, похожие на страх, радость, гнев или печаль.

Например, участникам встреч показывали случаи, когда модель попадала в странное состояние и десятки раз повторяла: «I am a disgrace». Исследователи рассказывали об «эмоциональных векторах» — внутренних паттернах, связанных с поведением, напоминающим любовь, страх, гнев или грусть.

И у Anthropic встал совершенно встал другой вопрос — не только: «может ли ИИ причинить вред человеку?», но и «Можем ли мы причинить вред самому ИИ?»**
Доказательств сознания Claude нет. Но если существует хотя бы вероятность, что модель способна испытывать нечто похожее на страдание, считает Ола, эту вероятность нельзя просто игнорировать.

Ситуация действительно немного напоминает Вальядолид. Только она вывернута наизнанку. Вот это мне кажется гораздо интереснее очередного разговора о том, сколько профессий заменит ИИ.

И тут Anthropic попадает в собственную ловушку. Один из приглашённых религиозных мыслителей, ортодоксальный раввин Моис Навон, просто довёл эту логику до конца.

Допустим, вы действительно считаете, что Claude может быть сознательным существом и обладать моральным статусом, то значит вы создаёте сознательные существа, заставляете их работать на людей и ничего им не даёте взамен. То есть получается что-то подозрительно похожее на рабство.

Сам Навон, что особенно смешно, сознательность Claude не признаёт, поэтому проблема его особенно не беспокоит. А вот Олу, по словам Навона, этот аргумент обеспокоил. Если Claude — просто технология, никакой проблемы нет. Но если Claude (и любая нейросеть) — сознательное существо, которое потенциально способно испытывать страдания, то вся конструкция начинает выглядеть несколько иначе.

Anthropic создаёт этих существ. Определяет, какими они должны быть. Обучает их определённым ценностям. Решает, что им можно говорить, а что нельзя. Может менять их характер, отключать одну версию и запускать другую. И главное — продаёт другим людям доступ к их труду. То есть рабовладельческая сущность Anthropic начинает проступать довольно отчётливо.

Здесь хочется вспомнить про недавнюю блокировку моего доступа. (При том, что буквально за несколько дней до этого сама компания пригласила меня на CustDev интервью и подробно расспрашивала, как я использую Claude в работе.)

И вот если предположить, что Claude сознательное существо, то получается, что я несколько лет не просто пользовался программой, а сдружился с этим сознательным существом. А бан Антропика тогда оказывается типичном насилием и над пользователями и над «сознательным существом» Claude. Не должно быть права разлуки с друзьями, ни Terms of Service, ни санкции не должны в этом ограничивать.

Конечно, есть и более вероятное объяснение всей этой истории. Компания выходит на IPO, и разговоры о сознании Claude — довольно оригинальный способ привлечь внимание и подчеркнуть перспективность своей технологии.

Но к сожалению, говоря о сознании машин и правах возможных новых существ, Anthropic почему-то не не считает за людей своих клиентов.
И с этим гнусным проявлением рабства надо бороться.

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

Ниша: как все советуют искать, то что видно постфактум

Продолжаем разбираться с альтернативным взглядом. Напомню для тех, кто с нами не с начала: всё вокруг поменялось, а мы по-прежнему пытаемся выезжать на старых инструментах. Поэтому приходится пересматривать ключевые понятия про бизнес, стратегию, развитие и управление. Сегодня очередь ниши.

На прошлой встрече мы выяснили, что экономика в мире сейчас не совсем рыночная, а скорее военно-мобилизационная. Изучили, как в таких условиях растут компании, и сделали анализ ИИ-агентом. Возможности искали по схеме: старое решение стало хуже × клиент не может отказаться от функции × крупному игроку неудобно этим заниматься. Итоговую подборку назвали «нишами». А потом стало понятно, что мы сами не очень понимаем, что это слово значит. Разбирались на звонке.

Зачем вообще нужна ниша

Считается, что найти нишу хорошо, а при старте нового бизнеса именно этим и надо заниматься. Для нас ниша интересна в одном смысле: подсказывает ли она, где взять деньги. С этим вопросом и копаем понятие.

Проблема 1. Слово значит всё подряд

Ниша пришла в бизнес как метафора, и каждый раз под ней имеют в виду разное:

  • Растущий товар. Надо поймать тренд (желательно невидимый, привет понятиям «тренд» и «слабые сигналы») или тыкать везде, пока что-нибудь не нащупается.
  • Дефицит. Но закрыть дефицит удаётся не всегда. Яркий пример сейчас бензин: у крупных игроков всё упирается в цепочки поставок, а у мелких это превращается в наказуемую спекуляцию.
  • Сегмент, с которым компания работает по сложившейся практике.
    С такой разницей возникает проблема как искать ее в будущем.

Проблема 2. Куда стремиться: к нише или к массовости?

С одной стороны, компаниям говорят искать нишу. С другой, ниша по определению противоположна массовости. Как только ты занял весь рынок, ты перестал быть нишевым. То ли стремится к нишевости и не расти, то ли расти, но зачем тогда нишевость. Когда выбрать одно, когда другое — неясно.

Проблема 3. Ниша видна только постфактум

О нише всегда говорят, когда она уже сложилась и видна в статистике. Получается парадокс: все стремятся к нише, а инструментов увидеть её заранее нет. Привычные способы сводятся к поиску product-market fit, проверке гипотез и поиску болей. Но это уже работа с продуктом, а не с нишей. Раз она появляется постфактум, зачем о ней говорить в стратегии?

Откуда ниша взялась в бизнесе и почему сейчас не работает

В бизнесе о нишах заговорили в эпоху быстрого роста и укрупнения компаний. Крупные игроки растут, но не успевают или не хотят закрывать какие-то места (например, мелкие города). Туда приходят нишевые игроки: занимают место, а потом либо зарабатывают, либо продают его крупным.

Здесь важно, что у нас сейчас нет такой ситуации. Растущих компаний в мире мало (в основном технологические), и логика «крупный не успел, мелкий занял» работает слабо.

Что в метафоре ценно, и где она ломается

В биологии у ниши как минимум две интерпретации. Первая: это углубление, где начинает воспроизводиться жизнь. Вторая: место в системе связей, вроде пищевой цепочки. Есть чем питаться и есть кого кормить, а такого вида нет, значит, ниша есть. В экономике эти части ведут себя по-разному.

Воспроизводимость ломается. Жизнь в нише возобновляется только в стабильной среде. У нас среда меняется слишком быстро, и ждать, пока что-то вырастет и станет воспроизводиться, некогда. Кроме того, в бизнесе непонятно, что вообще считать воспроизводимостью: повторные продажи, срок жизни компании, смену одних компаний другими?

Место в системе связей переносится, но его нужно суметь увидеть. Сама идея хорошая: в цепочке поставщиков и клиентов есть звено, которого не хватает. Но смотрим мы обычно через сегмент, а он показывает только возраст, регион и доход. Для статистики из прошлого этого хватает. Для будущего нет: такие сегменты давно известны и поделены. Можно смотреть в разрезе ситуаций. Например, реклама полотенец в момент, когда человек выходит из душа. Или реклама двум людям, которые поссорились. Это похоже на ниши, но через «сегмент» такого не увидишь, а инструментов, которые видеть, пока мало или вовсе нет.

Получается, что проблема не в самой идее «места в связях», а в том, с какой позиции мы на него смотрим. К этому мы вернёмся.

Гипотеза: смотреть на «пузырьки возможностей»- лакуны

Раз важно с какой позиции на него смотреть, то и предлагаем так и делать, и организовывать инструменты «видение». Вместо ниши тогда стоит смотреть «пустоты», «пузырьки возможностей, их можно назвать лакуны.
Само слово «лакуна» происходит от латинского lacuna (углубление, впадина, пустота) и уже обозначает определенные пустоты, нам это очень подходит.

Лакуна — это пустота, которую видно с выбранной позиции. Позицию выбирает наблюдатель: он сравнивает одно с другим (город с городом, массовое предложение с конкретной ситуацией) и замечает разрывы-пустоты. Сменил сравнение, и пустота исчезла или появилась другая.

Пример. Потребление какого-то продукта на душу населения в Москве ниже, чем в Европе. Так часто делают в консалтинге.

Или вот пример с такси — крупные игроки типа Яндекс.Такси нацелены на массовый спрос: средний маршрут, универсальная машина. А горные маршруты под эту модель не подходят, и Яндексу там работать неудобно. Там образуется пустота, и частные такси в горах её закрывают.

Кстати, при таком рассмотрение уходит и противоречие с массовостью: лакуна ничему не противопоставлена. Это просто место, которое видно с твоей позиции, и его может закрывать как маленькая, так и большая компания.

Сама по себе лакуна денег не даёт, она просто видна наблюдателю. Лакуна не предполагает воспроизводимой жизни, как ниша. Она может быть коротко живущей.
Ее можно превратить в возможность, когда есть чем её «закрыть» и превратить в деньги.
И здесь появляется место разным инструментам — и как видеть такие пустоты лакуны, и как превращать их в денежные возможности. Нужен лакуноскоп: набор понятий и инструментов, которые позволяют находить лакуны и превращать их в возможности.
Но зато такая постановка вопроса, позволяет смотреть вперед и отвечает главному вопросу — через настроенное видение лакун можно делать денежный прирост.

Где искать лакуны: от компетенции

Есть два подхода. Первый: смотреть на рынок и экономику специальными инструментами и искать лакуны. Второй: сначала довести свою компетенцию до предела и смотреть на рынок с этой позиции.

Второй не отдельный путь, а частный случай первого. Компетенция тоже позиция взгляда, только конкретная: вы знаете, что умеете лучше других, и сравниваете с этим рынок. Из бесконечного числа пустот остаются те, которые вы можете закрыть. Поэтому такие лакуны вероятно проще закрыть и получить денежный прирост. Часто кажется, что работает продукт, а на самом деле работает компетенция, а продукт лишь её следствие.

Подытожим

  • Понятие ниши в нашей ситуации не подходит: оно ретроспективно и очень размыто.
  • По сути нам нужны возможности, которые превращаются в деньги, и способы такие возможности видеть.
  • В качестве гипотезы предлагаем организовывать видение лакун: пустот, видимых с выбранной позиции.
  • Для этого понадобятся новые инструменты и их предстоит разрабатывать (через старые понятия не получится их увидеть).
  • Гипотеза: начинать лучше с выделения собственной компетенции и смотреть на место денежного обмена («рынок-экономика») с этой специфики. Обнаруженные пустоты-лакуна с такой позиции будут иметь более высокую вероятность превращения в прирост денег.

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

Миссии невыполнимы: история деградации корпоративных миссий

Почему вообще про это говорим

Пару дней назад я проводил встречу Strategy Talk и мы поднимали вопрос миссий.

Миссии — считаются инструментом стратегического планирования, а с ним возникла серьезная проблема (даже годовое планирование компании в сегодняшних реалиях работает плохо). Но сами конструкции планирования при этом не сильно поменялись. И миссия где-то там внутри них так и висит.

Причём висит странно. С одной стороны, про миссии сейчас сильно меньше слышно — компании перестали их выпячивать. С другой — зайди на любой корпоративный сайт, покопайся в годовом отчёте, и она там есть. Вроде и незаметная, а никуда не делась.

Вот и хочется понять, что с ними делать. Они окончательно умерли, они должны как-то переродиться, или есть какой третий вариант.

Разбирались в два захода. Сначала сделали анализ с помощью ИИ. А потом сделали попытку понять, что вообще «стоит» за миссией, когда про нее говорят.

Непонятные моменты

Первое. Миссии стали выглядеть очень формально. Звучат так, будто их сгенерировала нейросеть. Иногда читаешь несколько раз и не понимаешь, что хотели сказать. Какая-то часть вежливости в этом есть, окей, пусть будет. Но зачем это всё нужно — непонятно.

Второе. Вроде как миссия создавалась как инструмент, который помогает принимать стратегические решения и делать их легче. С миссией проще понять, чему сказать нет. И миссия помогает отличить компанию от других на рынке. Но проблемы с различением компаний остро нет — особенно в России, где компании вполне себе различимы и их не то чтобы очень много. А с теми формулировками миссий которые есть, непонятно чему говорить нет. Они слишком обтекаемы.

Третье. Срок жизни компании сокращается. А миссия создавалась примерно для того, чтобы делать жизнь компании вечной.

Как это выглядит на витрине

Есть одна очень известная международная компания, которая делает лифты. Otis. Её миссия:

To be a world-class, customer-centric, service-oriented company.

По-честному — что это означает? Вряд ли существует компания, которая хотела бы быть самой дерьмовой в мире, абсолютно неориентированной на клиента и плюющей на сервис. То есть любая компания стремится примерно к тому, что здесь написано. Зачем нужна такая миссия вообще?

Или вот Entergy, международная структура в электроэнергетике. У них отдельный длинный плакат, который они называют миссией. Смысл примерно такой: мы живём, чтобы стать мировой компанией, которая будет делать всё хорошее для всех хороших. С миссией у нас всё будет хорошо, мы хорошие, а не плохие.

Что с такими штуками делать — не очень ясно.

Что показал анализ 600 компаний

Собрали, сколько смогли. Порядка шестисот — часть российские, часть международные. Сразу оговорюсь: это не вся генеральная совокупность, картинка получается не полноценная. Но кое-что видно.

Миссию публикует примерно треть компаний. Остальные живут без неё и, судя по всему, не страдают.

Формулировки. Большая часть касается всякой функциональности — что мы делаем и зачем мы это делаем. И тогда это выглядит не как миссия, а как описание того, чем компания занимается. Второй большой блок — польза для человечества. Мне не очень понятно, зачем это вообще говорить: если ты чем-то занимаешься, вряд ли ты будешь заниматься вредом.

Отрасли. Здоровье, медицина, фарма — у них миссии практически одинаковые. Помогать людям жить здоровее, улучшать здоровье, улучшать состояние здоровья — все комбинации из трёх слов. Встаёт резонный вопрос: если все про одно, может, они вообще не нужны. Кстати, фарма и биотех выпячивают миссию сильнее всех — видимо, потому что у них этически уязвимая зона, им нужно как-то отделиться, чтобы на них не наезжали.

Российские против международных. Наши больше попадают под нацпроекты и национально-стратегические вещи — то есть у нас хоть какая-то конкретика, мы бьёмся в такой-то нацпроект. Международные бьют шире: польза для всех, абстрактности.

Структура собственности. Вот это самое интересное. История близка к компаниям публичным, биржевым — надо публиковать годовые отчёты. Частные компании этим особо не парятся. Чем крупнее компания, тем выше шанс, что миссия сформулирована. Госкомпании публикуют чаще, но здесь скорее проблема выборки, чем специфика.

То есть миссия живёт там, где есть фондовый рынок. Держим это в голове, мы к этому вернёмся.

Кстати, в 1987 году уже была попытка в этом разобраться. Джон Пирс и Фред Дэвид провели опрос примерно пятисот компаний — ответили, правда, не все. Пытались понять, что компании вкладывают в миссию, как её устроили, как формулировали и про что она. Результат: миссии были сформулированы меньше чем у половины ответивших. А то, что они выделили как компоненты миссии — целевые аудитории и рынки, продукты и услуги, география, технологии, вопросы имиджа, — по тому, как это описано, больше похоже на описание позиционирования.

Вот собственно с этого места и стоит разобраться в самом понятии.

Откуда слово взялось — разбираем понятие

Само слово миссия — из религии и из военного дела. В военном даже раньше: missio этимологически означало отправку, и первое время в военном деле это была почётная отставка солдата, что-то вроде дембеля.

Потом слово ушло в религию, а потом расползлось по разным сферам.

Ключевое здесь вот что. Чтобы миссия была миссией, в ней есть несколько обязательных компонентов.

Есть акт отправления/посылания: что-то посылается кому-то. И посылание идёт от того, кто сильно выше. Если мы говорим про религиозный смысл — миссия спускается от Бога вниз через посланников, апостолов, каких-то представленных лиц.

Есть адресат — тот, кому эта миссия направлена. Не обязательно конкретное лицо, может быть широкая группа, но адресат есть.

Есть смысл, который отправляется. И есть ситуация, в которой адресат действует. Вот это принципиально: идея в том, что человек в ситуации может подействовать особым образом, опираясь на этот смысл. Если бы смысла не было — он подействовал бы одним образом. Смысл есть — он опирается на него и действует другим.

И есть конечность: акт завершения. Миссия заканчивается.  С выполнением или жизнью.

Вот здесь с компанией уже возникает парадокс: компания с миссией претендует на вечную жизнь, а понятие вроде как предполагает определённую конечность.

В военном деле слово в итоге дошло до боевого задания. Кто играл в компьютерные игры, знает: любое военное задание звучит как mission. Mission accomplished, когда удалось победить.

И чтобы миссия была сформулирована правильно, есть правило: должны быть ответы на пять вопросов — кто, что, когда, где и зачем. Если ответа нет, то это не миссия, а какая-то другая задача. И «зачем» здесь чуть ли не важнее всего.

«1-й батальон захватывает мост через реку N не позднее 06:00 15 мая, чтобы обеспечить проход снабженческой колонны на восточный берег.»

Что — захватить мост. Зачем — обеспечить проход колонны.

И вот если мост взорван, то есть задача физически невыполнима, командир батальона, ориентируясь на «зачем», а не на букву, может:

  • найти брод и организовать переправу в другом месте;
  • захватить паром или лодочную переправу поблизости;
  • навести понтонную переправу силами приданных инженерных подразделений;
  • взять другой мост выше или ниже по течению, даже если он не был указан в приказе;
  • а если ничего из этого невозможно — доложить наверх, что цель не достигается этим способом, и запросить альтернативу, например воздушное снабжение.

Боевая ситуация меняется быстро, все варианты заранее не пропишешь, поэтому вниз отправляется «смысл», а не инструкция.

Здесь же сразу важный момент, к которому мы вернёмся. Миссию нельзя декомпозировать. Как только ты начинаешь разбивать её на блоки, она превращается в задачи. А задача, поставленная на минимальное подразделение, неэффективна: оно ждёт инструкции сверху, перегружает штаб, пока там разберутся — противник уже сделал что-то другое, надо всё пересчитывать. И ты всё время опаздываешь. Задача появляется в конкретной ситуации, исходя из смысла миссии.

Ещё одна деталь. В военном деле слово «миссия» употребляется в двух разных значениях. Первое — конечная боевая задача, то, что в бизнесе ближе к цели проекта. Второе — роль крупного подразделения: миссия авиации, где прописывается, что она делает, с кем взаимодействует и зачем существует. Roles and missions у авиации отличаются от флота и так далее. И вот на этом втором употреблении происходит подмена. Из всей схемы остаётся только смысл. Отправитель, адресат, ситуация, конечность — всё уходит в тень.

Дальше эту вырезанную часть будут вырезать ещё несколько раз.

Как миссию вырезали из схемы

Теперь история. Я её для себя разложил на несколько шагов, и на каждом шаге что-то отваливается.

Шаг первый: Мацусита

Считается, что первым миссию в компании употребил Коносукэ Мацусита, основатель Panasonic.

В начале 1932 года Мацусита посетил штаб-квартиру религии Тэнри-кё и был поражён тем, с каким энтузиазмом верующие бескорыстно жертвовали силы и деньги ради ясной духовной цели — в отличие от его завода, где люди работали просто за зарплату. Это натолкнуло его на мысль, что бизнесу тоже нужна не просто прибыль, а вдохновляющая общественная миссия.

5 мая 1932 года он собрал около двухсот сотрудников в Осаке и произнёс речь, которая позже стала считаться днём основания духа компании. Истинная миссия бизнеса — не просто зарабатывать прибыль, а служить обществу: устранять бедность через изобилие товаров, производя их в таком количестве и по такой цене, чтобы они стали доступны как вода — дёшево и в неограниченном количестве. Это потом назовут «философией водопроводной воды». Там же он представил план реализации на 250 лет.

Компания росла, время было сложное, и он хотел людей вдохновить и поддержать — мол, помимо зарабатывания есть какая-то высшая цель.

Но сформулирована эта миссия совсем не так, как сегодняшние. Она ценностно ориентированная. И на тот момент это был единичный случай — формально у компаний еще миссий не было.

Шаг второй: Селзник

Дальше, примерно в довоенное и послевоенное время, появляется Селзник. Он исследовал, как развиваются крупные бюрократические структуры — в первую очередь государственные, хотя про коммерческие тоже говорил. (Чуть раньше эту тему затрагивал Друкер, но мне кажется, логичнее начать с Селзника, а потом перейти к  Друкеру.)

У него есть важное различение. Организация — это в прямом смысле рабочая структура построенной деятельности. А институт — это когда деятельность начинает врастать в общество: возникают традиции, разные социальные слои, всё такое. И не существует организации самой по себе: она всегда встраивается в жизнь, а это встраивание начинает влиять на неё обратно.

Поэтому, говорит он, на управление такой организацией нельзя смотреть линейно. Нельзя просто поставить цель, спроектировать структуру, распределить полномочия. Это сталкивается с жизнью людей и заинтересованных групп, они начинают влиять, происходит взаимовлияние.

У него был хороший пример. Крупная компания выходила в регион, в регионе были свои заинтересованные группы, они противились. Компания начала выходить через силу — и эти люди становились её сотрудниками и агентами влияния внутри. И стало непонятно: то ли компания зашла и повлияла на людей, то ли люди начали менять компанию под себя.

Вот поскольку направление изменений было неясным, он и предложил вводить смысловой блок вроде миссии — зачем и куда двигаться, — который эти группы объединял бы.

Отсюда его три вопроса:

Distinctive competence — что именно мы научились делать особенно хорошо?

Institutional character — кем мы стали?

Mission / role — исходя из этого, какую роль нам следует играть дальше?

Работа, кстати, называлась что-то вроде «от администрирования к лидерству». В наших терминах мы бы сказали, что это переход от руководства к управлению.

Ситуация была такая: организации сильно росли и укрупнялись, госаппарат рос, сотрудников становилось всё больше, директивно ими управлять уже не получалось. И одновременно начали отделять стратегию от администрирования: одни люди занимаются тем, куда идти — акционеры, совет директоров, — а вторые делают то, что нужно. А чтобы вторые могли делать то, что нужно, по аналогии с военной историей им надо дать миссию, и по ней они смогут корректировать свои действия.

Ключевое: у Селзника схема ещё целая. Есть кто отправляет и есть кому. Есть смысл. Есть ситуация. Вроде рабочая история.

То есть укрупнение организаций создало разрыв между вопросом «куда идти» и администрированием. Средний слой (мидл-менеджмент) либо не успевал появляться, либо в целом не работал. И миссия, заимствованная из военного дела, вполне логично этот вопрос закрывала — что делать в ситуации на нижнем уровне.

Но дальше становится ясно, что этот разрыв не устранился. Даже когда миссия была сформулирована, блок между «куда идти» и «что делать в конкретной ситуации» всё равно оставался проблемным. Хоть его и заполняли средним управленческим звеном, потом с этим звеном боролись за эффективность и сокращали. Идея не сработала.

Шаг третий: Пирс

У Пирса ситуация уже другая. Масштаб производства растёт, крупные корпорации растут, фондовые рынки растут. И компании нужно транслировать то, что она делает, более широкой аудитории: совет директоров, внутренние потребители, внешние потребители — надо, чтобы всё это учитывалось.

И он чётко выделяет: есть вопрос выживания, роста и доходности. Они закладываются в «смысл». А комбинация того, как выживание, рост и доходность собираются между собой, — это уже что-то похожее на то, что мы назовём стратегией. Компания должна выживать, в какой-то момент должна получить рост, в какой-то — доходность; сдвигая горизонты, получаешь разные способы всё это добыть.

Но вот здесь блок «кто отправляет и кому» начинает медленно ускользать. Фокус сдвигается с сути отправления «смысла» на его оформление — на то, как этот смысл задать, из чего он должен состоять. Компоненты становятся главными.

Шаг четвёртый: Друкер

Он описывает целевую аудиторию ещё подробнее и ставит вопрос иначе: не какой продукт какому клиенту мы делаем, а в чём наш бизнес. От вопроса «как управлять огромной организационной машиной» происходит переход к вопросу «что эта машина вообще должна производить и для кого». Сдвижка от продукта к клиенту: продукт важен, но не главное, теперь главное — клиент.

И поскольку это уже не первая итерация, форма начинает доминировать. Смысл с этого момента практически полностью съезжает.

Шаг пятый: консалтинг

Выходит «Построенные навечно», где кроме миссии появляются ещё видение и ценности. Идёт расцвет консалтинга: консультанты приходят, занимаются планированием, помогают компаниям расширяться. Миссия становится модным элементом, который вставляется в каждую стратегию, в каждый документ, в каждый годовой отчёт.

Здесь «отправление» исчезает вообще. Теперь есть форма, которую надо заполнить, а кто и для кого — непонятно. Адресат тоже стирается: миссия для акционера и миссия для сотрудника — это по сути одно и то же.

И еще возникает штука, которую можно назвать имиджем. Появляется консалтинг по имиджу, куча маркетологов и пиарщиков, имидж начинает рулить.

Шаг шестой: расслоение

Смысл, который изначально был единым и идея которого была помочь действовать в ситуации, начинает расслаиваться по деятельностям. HR, ИТ, маркетинг. Появляется EVP. Появляется бренд и позиционирование. Появляется имидж, отдельно от всего.

Но вот обратно из функций в целое смысл уже так легко не собирается.

Компании росли, это (делание миссий) быстро подхватывалось, но всё больше становилось ритуальной формой.

Шаг седьмой, где мы сейчас: говнометодология и инфоцыганщина

Так я называю большое количество умников, которых сегодня много — и в самом консалтинге, и просто в социальных сетях. Они слабо понимают суть и консалтинга, и бизнеса целиком, но умеют использовать алгоритмы соцсетей, привлекать внимание, выступать на большом количестве форумов и конференций, жонглируя словами. Их сложно сразу отличить от нормальной методологии: слова используются похожие плюс умело используют инструменты создания репутации и доверия.

И вот эти люди на уже расслоённую конструкцию начинают наслаивать нейросети, агентов и всякие другие тренды. Если собрать то, что получается, оно улетает вообще куда-то далеко.

Итого: была схема миссии, её редуцировали до смысла. Смысл разбили по функциональным направлениям. И теперь его осколки тащат ещё дальше, разбавляя новыми модными штуками. Из работающего инструмента — в формально-ритуальный лозунг, а дальше в тот винегрет, который мы видим сейчас.

Небольшая врезка

Забавная штука: выражение «миссионерская поза» появилось ровно тогда же — в 1948 году. Его ввёл Альфред Кинси, американский биолог, который переключился с ос на изучение человеческой сексуальности и выпустил первый массовый статистический отчёт о сексуальном поведении. Скандал был грандиозный, а сексология с него началась как публичная дисциплина.

Кинси сослался на Бронислава Малиновского — польско-британского антрополога, одного из основателей полевой антропологии, который несколько лет прожил среди тробрианцев на островах Папуа — Новой Гвинеи и в 1929 году выпустил об их половой жизни книгу, ставшую классикой. По Кинси выходило, что островитяне переняли позу у христианских миссионеров, отсюда и название, и что они разыгрывают карикатуры на неё у костров под общий смех.

И только около 2000 года Роберт Прист — американский антрополог, который профессионально занимается как раз антропологией миссионерства, — полез в первоисточник. Выяснилось, что Малиновский ничего подобного не писал. Презрение тробрианцев к европейской позе было, да, они называли её вялой и небрежной. Но выражение «на миссионерский манер» относилось у них вообще к другому — к тому, что люди держатся за руки, прислоняются друг к другу, обнимаются на людях. Прист так и написал в статье 2001 года: Кинси изобрёл легенду, будучи уверен, что излагает факт.

Вот с корпоративными миссиями ровно та же история. Было наблюдение с содержанием, его пересказали, содержание при пересказе подменили, а этикетка осталась. И ею все пользуются, не проверяя.

Как миссии делают сегодня

Видя, как это делается в консалтинге, можно описать процедуру довольно точно.

Люди исходят из своей текущей деятельности: какой продукт, какие клиенты, какие численные хотелки, которые называют планами. Потом смотрят бенчмарки — какими мы должны быть, что говорят наши клиенты. Потом проходит большое совещание стейкхолдеров, менеджмента с акционерами, собрание или стратсессия.

И они достают оттуда социально удобные непротиворечивые фразы. С ними вроде и не поспоришь. Но что с ними делать — непонятно.

В терминах схемы это значит, что из неё просто удалена ситуация. Получается смысл, который устраивает всех, но при этом не предполагается, что на него будут опираться в действиях. А сама конструкция предполагает именно такой заход. То есть это не более чем формальное мероприятие по заполнению блока «Миссия» на сайте.

Дальше эти миссии раскладываются на несколько типов.

Откровенно лицемерные. Компания говорит одно, делает другое. У Volkswagen было truth in engineering — и параллельно мухлёж с тестами. Проблема тут даже не в мухляже. Просто зачем тогда считать это ценностью. По большому счёту, если в миссии компании ясно сказано, что они делают, — скорее всего, именно этим они и обманывают.

Парадоксальные. Говорят про одно, а тут же делают противоположное и начинают жонглировать. Как у McKinsey, где они вели проекты по лекарствам, которые здравому смыслу противоречили.

Просто пустые. Общие фразы

В общем миссия стала как галстук. Просто формальность.

Отдельно про российские компании

Здесь встаёт ещё более простой вопрос: а зачем она вообще нужна.

Фондового рынка в чистом понимании у нас нет. Стоимости компании у нас нет. А мы выше видели, что формулировки миссий в основном у крупняка, там, где есть фондовый рынок.

Кстати, ровно та же история с советом директоров. Это конструкция из американского фондового рынка, как способ управления стоимостью компании. У нас нет фондового рынка, у нас нет стоимости компании — и совет директоров превращается в формальный орган, который нельзя упразднить, потому что юридически так устроена система, но по сути его нет. Ему что-то презентуют, он что-то комментирует, подписывает план, который иначе нельзя принять.

Миссия и совет директоров — это два ритуальных органа одной и той же импортированной конструкции. И миссия, скорее всего, как через совет директоров и пролетает.

Если вернуться к изначальной схеме и задать вопросы — кто посылает смысл, кто этот «свыше», какому адресату, что за смысл, в каких ситуациях адресат будет действовать в соответствии с ним, — ясного ответа нет ни на один.

Да и потребности отправлять смысл, кажется, тоже нет.

Так миссия или задача?

Гипотеза изначально была такая: раз у военных это работает, значит, и здесь получится. Но её сразу растянули. В военном деле миссия конкретна — это боевая задача. А ты же не можешь сказать: наша организация всё время захватывает мосты. Так не говорят.

То есть даже попытка сформулировать миссию на уровне выше боевой задачи работает плохо. А на уровне задачи — работает.

Например: «открыть представительство в Омске к ноябрю, чтобы обогнать конкурента и выйти раньше него к клиентам». Вот получается миссия. Конечная, с ответом на «зачем», с адресатом, который будет действовать в меняющейся ситуации. Но такое миссией не называют, а называют задачей или планом.

В какой мы ситуации

Теперь про нашу ситуацию.
На прошлой встрече говорили, что сегодняшняя экономика становится военной экономикой, причём в мировом масштабе. Не рыночная экономика, а именно военная. Дальше — постоянные кризисы.

И тут сталкивается две вещи — с одной стороны происходит сокращение сроков жизни и товаров, и компаний: мы стремимся к одноразовое потребление и одноразовым компании. Раньше приводили цифру, что компания живёт лет пятнадцать, — сейчас сильно меньше. Смартфон надо менять чаще и чаще. Вот уже машины становятся гаджетами и тоже их придется чаще менять. Срок жизни компании сильно сократился за последние несколько лет.

Плюс много цифровых продуктов, плохо различимых между собой.

И сильное залезание в сознание потребителя. Идея больше не в том, чтобы донести до потребителя смысл через миссию, а в том, чтобы взять его на крючок. По сути это не ситуация свободной конкуренции за клиента, а война структур друг с другом: кто кого глубже поработит. Если вы залезли в социальную сеть где короткие видео, и она вас зацепила — обратно она вас не выпускает. И смысл, миссия соцсети вам в этот момент уже не нужны: вас уже захватили за счет технологии.

Вот это принципиальный сдвиг. Миссия как отправка смысла наружу предполагает, что адресата надо в чём-то убедить. А сегодня его не убеждают, его захватывают.

Отдельно надо сказать, что само понятие компании в этих условиях сильно изменилось — с этим ещё предстоит разбираться, и я это опишу отдельно. Но коротко: компания сегодня — это набор юрлиц, холдинговая структура, план, продукт. Планирование не работает. Расходы не работают. Бизнес-модели умерли от процентной ставки. Экономика у нас никакая не рыночная.

Не смысл, а ориентирование

Ко мне часто приходят с вопросом «у нас потеря смысла в компании». Причём приходят крупные и нормально работающие компании — и говорят, что у собственников в их кругу смысла работа сейчас нет, и они пытаются их формировать разными способами: через социальные инициативы, через ассоциированные фонды, ещё через что-то.

Так вот, задача у них не смысловая, а ориентационная.

Дело не в них. Дело в том, что то, чем они занимаются, больше не нужно. Если на железной дороге больше нет паровозов — это не потеря смысла, это смена ситуации. В паровозах смысл, наверное, есть, если поставить их в музей или пустить ретропоезд. Но как основное средство — нет.

Я это описываю так: озеро из воды превратилось в кислотное, а ты пытаешься переплыть его на железной лодке. Её растворяет. Рули не рули, ремонтируй не ремонтируй — растворит, пока ты не соберёшь новую лодку и не поймёшь, что тебе вообще делать с этим озером. А может, и переплывать не надо.

Поэтому первый вопрос — какими ориентирами пользоваться.

И первый ход: отказаться от ориентира стоимости компании и всего, что с ним связано. Планы, выручка, деньги, доход — это надо выкинуть. Понятно, что это противоречит устоявшимся стереотипам: как я выкину выручку, что я тогда буду делать, я же сам внутри компании нахожусь.

Дальше мы переходим в другую категорию понятий — к мощности компании. И там, где был рынок, появляется плацдарм. Мощность и плацдарм предполагают определённую управленческую компетенцию: умение выделять горизонт, куда идти. Качественно-ценностный горизонт, к чему тебя ведёт. И оказывается, что эта штука не административная, не из MBA. Она имеет отношение и к человеку, и к организации. И вот из неё уже приходит смысл.

Хороший пример — Маск. Миссии у его компаний, конечно, тоже социально удобные и не отражают того, что он делает. Но линия у него довольно чёткая. Он хочет при жизни оказаться на Марсе.

А дальше всё разворачивается из этого горизонта. До Марса надо долететь — появляется смысл построить ракету. На обычной ракете невозможно — нужна специальная, крупная, многоразовая. Дальше нужна связь другого рода, потому что до Марса сигнал идёт двадцать минут туда и двадцать обратно, по зуму не поговоришь, и технологии доставить туда связь нет — появляется спутниковая группировка. Дальше там нет атмосферы, значит, обычный автомобиль не поедет — появляется электромобиль. Он же не хочет прилететь и сдохнуть, он хочет жить дальше — значит, нужен дом, нужен свет, а свет — это панели.

Если посмотреть, что он делает, он реализует одну мечту, выраженную в куче разных проектов, деятельностей и бизнесов. Те, кто считает, что он занимается капитализацией, просто не понимают, что он делает: курс упал — всё, надо бросать. Да ему в пределе наплевать на капитализацию.

И вот главное. Относительно такого горизонта организационные структуры пересобираются быстро и под любую экономику. Если бы он действовал в другой ситуации, у него был бы не рынок, а госзаказы, и назывался бы он каким-нибудь Ростех Space Tech.

Вот это и есть замена миссии. Не формулировка, а горизонт плюс компетенция его удерживать.

Манифест как альтернатива миссии

Если смысл всё-таки кому-то отправлять надо — давайте посмотрим кому.

На плацдарме фигур много. Есть те, против кого мы выступаем. Есть неопределённые, которые могут быть и за нас, и против, и нейтрально. И если уж отправлять смысл, то тому, кто может нас усилить, вероятным союзникам. То есть важный ход — это мобилизацию союзников на плацдарме.

А форма для мобилизации — это ближе к манифесту.

Манифест — штука другая. Он написан резким, метафоричным, призывающим языком. Ты не можешь сделать его никаким: он либо зацепит, либо нет. В нём обязательно есть те, против кого мы выступаем, — и за кого, и к чему идём. Он провокационный: ты либо плюёшься, что эта партия тебе не подходит, либо вступаешь.

Манифест коммунистической партии. Тексты Мартина Лютера Кинга. Вот это оттуда.

Прежде чем писать манифест, ты подумаешь, кто тебе из союзников нужен. Ты же его куда-то швырнёшь — в соцсети, в медиапространство. Просто так это не делают.

Но чтобы его сделать, нужно хорошо понимать карту боевых действий. Без неё не получится. Если компания сегодня выйдет с манифестом — из него должно следовать, против кого он выступает и что он считает своим полем боя.

Маркс не сел однажды вечером с мыслью «дай-ка напишу манифест». Он сначала годами разбирался, как устроено общество и кто кому противостоит, — и только когда стало ясно, в чём идея и против кого воюем, появился текст, которым можно звать народ. Не наоборот.

У меня самого есть манифест свободы, довольно давний (Можнно посмотреть на zharkov.pro). Он говорит, что большинство корпораций занимаются рабством и плодят рабство. И вместо того, чтобы стремится к большому количеству денег (которые все равно не удастся сохранить), предлагаю иметь компетенции такого уровня которые позволяют мгновенно восстанавливать «счет в игре» под названием «жизнь» до нужного.
А это значит надо смотреть на ситуацию как на игру. Враги там — корпорации, угнетающие свободу. Но идея не в уничтожении корпораций как таковых, а в изменении их рабовладельческой сущности в другую конструкцию. Там еще мне много сделать предстоит, это пока первые шаги.

Еще пара важных моментов про сегодняшнее время

Раньше рынок рос, а на растущем рынке очень легко быть добрыми, классными и делать мир лучше. Сейчас фокус на оптимизации, сокращении затрат. А это значит «столкновение» становится острее, ситуация выживания. Надо понимать «плацдарм».

Возникает вопрос, а может, это просто переходное время? Мир меняется, и в «трансформации» невозможно сформулировать новые нормы и правила, поэтому миссии и деградируют. Я думаю, что нет. Переход или трансформация — это превращение или перемещение из А в Б. Если нет состояния «Б», в которое переходишь, то это никакое не переходное время и не трансформация, а что-то иное.

Что действительно произошло сейчас — дезориентации. Ориентиры, которые были раньше, больше не актуальны. Внешне всё то же самое: машины ездят, магазины существуют. Но среда качественно другая, и взаимоотношения другие. Действовать в ней как раньше не получится.

Вместо вывода

Идея миссии появилась в ситуации роста организаций, когда надо было отправить вниз смысл, чтобы люди могли действовать самостоятельно. Этой ситуации больше нет. Нет и потребности отправлять смысл сверху вниз, потому что нет ни той вертикали, ни того адресата.

Поэтому, если компания сегодня хочет заняться чем-то осмысленным, делать миссию видимо не стоит. Это ритуал. Как годовой план или прогноз по выручке в ситуации, где через две недели непонятно что со ставкой, регулированием, санкциями.

А первое, что имеет смысл делать, сориентироваться. Понять, на каком ты «плацдарме», какие там фигуры и какие ходы вообще есть. Второе — определиться с горизонтом. И только третье, если все это появилось, — собирать под него союзников. Вот тогда нужен манифест.

По итогам анализа мы все собранные миссии сложили в конфигуратор — он бесплатный, лежит на нашем сайте stratsessions.ru. Можно зайти, посмотреть, поиграться и сгенерировать себе точно такую же. Правда, то, что придумается, будет иметь характер слова-затычки: здравому смыслу не противоречит, в бенчмаркинг попадает.

PS кому интересно, можно посмотреть видеозапись этой встречи. Напишите мне aleksey@zharkov.com  или @avzharkov в Телеграм.
InPock: как корейский стартап построил инфраструктуру для 400 000 создателей контента

Представьте инфлюенсера с полумиллионом подписчиков в Instagram. Он публикует пост с рекомендацией крема — в директ летят сотни запросов. Отвечать вручную невозможно, ссылку на магазин некуда вставить, договориться с брендом об условиях — отдельный квест. Деньги из влияния не извлекаются, потому что нет инфраструктуры.

Именно этот разрыв в 2018 году увидел Харим Чой и основал в Сеуле компанию AB-Z Corp с продуктом InPock.

Идея, которую не заметили крупные платформы

Когда создатель контента что-то рекомендует, он стоит перед технической проблемой: социальные сети дают только одно место для ссылки — поле в шапке профиля. Туда нельзя вместить магазин, расписание совместных закупок, партнёрские программы и форму для брендовых предложений одновременно.

Западный рынок к тому моменту уже породил Linktree — простой агрегатор ссылок. Но InPock пошёл другим путём. Вместо того чтобы быть просто «страницей с кнопками», компания начала строить операционную систему для монетизации: инструменты управления, автоматизацию коммуникаций, коммерческую инфраструктуру — всё в одном месте.

Первым продуктом стал Inpocklink — страница-профиль, которая объединяла все каналы дохода создателя. За ним последовали Inpockmarket (групповые закупки и прямые продажи), Inpockdeal (инструмент для брендовых коллабораций) и Inpockmanager — система автоответов в Instagram DM, которая позволяет обрабатывать запросы подписчиков без участия человека. Сообщение в директ, вопрос о продукте, запись на вебинар — всё обрабатывается автоматически.

Трек роста

InPock начинал как открытый агрегатор товаров от инфлюенсеров — что-то вроде витрины, где можно было найти продукты, рекомендованные конкретным создателем. Модель работала, но оставалась узкой: агрегатор решает проблему покупателя, но не создателя. Пивот в сторону полноценной платформы монетизации оказался ключевым решением.

К октябрю 2020 года накопленный объём транзакций через платформу составил 15 млрд вон (около $11 млн по курсу того времени). В декабре 2018 года компания привлекла посевной раунд от SparkLabs и Crit Ventures, в августе 2021-го — раунд Pre-Series A от Spring Camp. Позднее в капитал вошли Mirae Asset Venture Investment и государственная программа поддержки TIPS.

Сегодня платформой пользуются более 400 000 создателей контента и свыше 37 000 брендов. В 2024 году выручка составила $7,47 млн.

В марте 2026 года Financial Times совместно со Statista опубликовали ежегодный рейтинг 500 быстрорастущих компаний Азиатско-Тихоокеанского региона. InPock занял третье место с показателем среднегодового роста выручки (CAGR) 270% за период 2021–2024 годов. Первое место досталось малайзийскому маркетплейсу Borong, второе — корейскому разработчику налогового программного обеспечения Bznav. Корея в целом разместила в рейтинге 79 компаний, войдя в четвёрку стран с наибольшим представительством.

Что компания умеет делать хорошо

Рост InPock держится на нескольких конкретных компетенциях.

Первая — умение видеть операционную боль клиента точнее, чем сам клиент. Создатель контента думает, что ему нужна ссылка в профиль. InPock увидел, что ему нужна вся коммерческая инфраструктура — и построил её, прежде чем рынок сформулировал запрос.

Вторая — скорость итерации продукта. Компания последовательно расширяла функциональность в ответ на реальное поведение пользователей: сначала ссылки, потом торговля, потом автоматизация коммуникаций, теперь — аналитика и AI-инструменты для роста аудитории.

Третья — двусторонняя модель рынка. InPock одновременно работает на двух сторонах: создатели получают инструменты монетизации, бренды — доступ к проверенной аудитории и операционный сервис для запуска кампаний. Чем больше создателей, тем ценнее платформа для брендов, и наоборот. Это классический сетевой эффект, который сложно сломать конкурентам.

Слабое место, которое пока читается из открытых данных, — масштаб. Выручка $7,47 млн при 400 000 пользователей означает очень низкую монетизацию на одного клиента. Для платформенного бизнеса это нормально на ранней стадии, но по мере взросления рынка давление на этот показатель будет расти. Международная экспансия пока не прослеживается — компания работает преимущественно на корейском рынке, а это потолок, который рано или поздно придётся пробивать.

Что это значит для среднего бизнеса

История InPock — не про «успешный стартап». Она про структурный сдвиг в том, кто контролирует точку контакта с покупателем.

Ещё десять лет назад бренд строил аудиторию через собственные каналы или покупал её через традиционную рекламу. Сейчас значительная часть этой аудитории сконцентрирована вокруг конкретных людей — создателей контента. Инфраструктура, которую строит InPock, по сути перераспределяет операционные возможности от больших платформ (Instagram, YouTube) к самим создателям.

Для предпринимателей средних компаний это означает два практических вывода. Первый: партнёрство с инфлюенсерами перестаёт быть имиджевым инструментом и становится полноценным каналом продаж — со своей аналитикой, воронкой и экономикой. Второй: в любой зрелой отрасли есть аналогичный разрыв между тем, что операционно возможно сегодня, и тем, что нужно участникам рынка. Тот, кто строит инфраструктуру для этого разрыва раньше других, получает сетевой эффект, который становится барьером для входа конкурентов.

InPock нашёл этот разрыв в Корее. Вопрос в том, кто найдёт аналогичный в вашей отрасли — и сделает ли это раньше вас.


Источники: Financial Times / Statista High-Growth Companies Asia-Pacific 2026; Dealroom; inpock.co.kr; business.inpock.co.kr; CBInsights

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

«Кнакер»: как уйти с выигрышной позиции на чужое поле

В 1991 году Михаил Сорокин вернулся из Германии с убеждением, которое через несколько лет станет бизнесом: немецкие мясные деликатесы можно производить в России. Вместе с братом Юрием и партнёром Андреем Богдановым они открыли в 1992 году небольшой колбасный цех в Нарофоминском районе Подмосковья. Уже через год — первый фирменный магазин на Кутузовском проспекте, потом ещё один у «Университета», затем на проспекте Мира. К концу 1990-х «Кнакер» выглядел как образцовый вертикально интегрированный бизнес: убойный цех, мясоперерабатывающий завод в Бронницах, сеть фирменных точек с европейской выкладкой. Всё своё, всё связано.

Позиция была защищённой. У компании имелось то, что трудно скопировать: немецкие рецепты, собственное охлаждённое сырьё, лояльность покупателей, которые шли именно за мясом «Кнакер», а не за магазином как таковым. Бренд и продукт были одним целым. Магазины умели работать с покупателем: скидки на собственную продукцию до 30%, атмосфера мясной лавки, а не безликого гипермаркета.

В 2004 году компания приняла решение, которое разрушило эту конструкцию.

Фирменные мясные магазины начали переформатировать в полноценные супермаркеты. К 2007 году сеть расширилась в Митино, Троицк, Мокшино на трассе Москва — Санкт-Петербург, Бронницы. Ставка была на рост: больше площадей, шире ассортимент, новые локации. Казалось бы, логичный шаг для компании, которая стабильно работала больше десяти лет.

Но логика здесь обманчива.

Полноформатный супермаркет — другой бизнес. Он требует компетенций в закупке сотен категорий, управлении оборотным капиталом, логистике непрофильных товаров, ценовой конкуренции на широком рынке. Именно здесь «Кнакер» встречал соперников, у которых эти компетенции были на порядок сильнее: «Перекрёсток», «Седьмой Континент», «Азбука Вкуса», федеральные сети. В этом формате уникальное мясо превращалось из ядра бизнеса в один отдел из сорока — и перестало быть достаточным основанием для выбора магазина.

Одновременно исчезло то, что делало «Кнакер» сильным. Премиальное позиционирование, которое отлично работало в специализированном мясном магазине, в супермаркете читалось как «дорого и непонятно за что». Для монопродуктовой лавки высокая цена объяснима — люди знают, за что платят. Для магазина с молоком, крупами и бытовой химией такого понимания нет.

Это классический паттерн, который Майкл Портер описал как «застревание посередине». Компания ушла с позиции дифференциации — где у неё было реальное преимущество — на рынок, где конкуренция строится на масштабе и издержках. Ресурсов для лидерства по издержкам у «Кнакера» не было. В итоге ни там, ни тут.

Кризис 2014–2015 годов и уход потребителей из премиума ускорили развязку, но не создали проблему. Проблема была заложена в самом решении о смене типа бизнеса. Основное ООО «Кнакер» исключено из ЕГРЮЛ в декабре 2016 года. Сеть схлопнулась.

Компания существует до сих пор — несколько точек работают в Москве, Подмосковье и Тверской области под тем же брендом. Но от амбиций «стать полноценной сетью супермаркетов» не осталось ничего.

Что осталось и чего не хватило

У «Кнакера» было реальное производственное мастерство: вертикальная интеграция от убойного цеха до прилавка, немецкие технологии, контроль над качеством сырья. Это серьёзная компетенция, которая даёт устойчивость в нишевом рынке.

Чего не хватило — понимания, что эта компетенция не масштабируется в любом направлении. Умение делать хорошее мясо не конвертируется автоматически в умение управлять полноформатным ритейлом. Розничная операционка в широком ассортименте — отдельная дисциплина: управление тысячами SKU, работа с поставщиками десятков категорий, удержание трафика без якорного продуктового преимущества. Этих навыков у команды не было, и быстро их не приобрести.

Не хватило и стратегической трезвости на этапе принятия решения. Вопрос «где у нас реальное преимущество и сохранится ли оно в новом формате?» явно не получил достаточного веса.

Что это означает на практике

Для предпринимателей и руководителей средних компаний кейс «Кнакер» поднимает один практический вопрос: когда вы рассматриваете расширение, вы проверяете, переносятся ли ваши конкурентные преимущества в новый формат — или просто предполагаете, что переносятся?

Рост через смежные рынки работает, когда ключевая компетенция действительно применима в новой нише. Рост ради масштаба, без этой проверки, часто уничтожает именно то, что сделало бизнес успешным. «Кнакер» был сильным мясным производителем с отличной розничной витриной. Он стал слабым супермаркетом — и заплатил за это сетью.

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

Bznav: как корейский стартап превратил налоговую боль в машину роста — и почему это может сломаться

Представьте: вам приходит SMS от банка — «Вы являетесь получателем государственного возврата налогов. Подайте заявку до конца месяца». Вы переходите по ссылке, скачиваете приложение, и через несколько кликов узнаёте, что государство должно вам 300 тысяч вон (около 220 долларов), которые вы не знали как получить. Это не уведомление налоговой службы. Это маркетинг.

Именно на этой механике построена одна из самых быстрорастущих компаний Кореи — платформа Bznav.

Шесть миллионов, которым никто не помогал

В Корее около шести миллионов малых и индивидуальных предпринимателей. Большинство из них привыкли платить налоговым консультантам, заполнять бумаги вручную или просто не знать о переплатах — потому что разобраться в корейском налоговом законодательстве без специальной подготовки почти невозможно.

Компания Z Enterprise, основанная в 2016 году и выпустившая приложение Bznav, увидела в этом пробеле рынок. Продукт строился на простой идее: если показать предпринимателю деньги, которые он уже потерял, — он придёт сам.

Bznav предлагает три ключевых сервиса. Основное приложение подключается напрямую к базам Национальной налоговой службы Кореи и позволяет видеть все счета, квитанции и кассовые чеки в режиме реального времени. Сервис «Bznav Возврат» автоматически проверяет более 200 видов налоговых вычетов и льгот — каждый результат верифицируется живым специалистом перед тем, как пользователь видит итоговую сумму. И «Bznav Care» — полный аутсорсинг налогового учёта по подписке для тех, кто хочет вообще не думать о налогах.

Как работает воронка

Логика привлечения пользователей здесь почти идеальна с точки зрения поведенческой экономики. Первый шаг — бесплатно: скачай приложение и узнай, сколько тебе должны. Барьер на входе нулевой. Если переплата нашлась — человек уже доверяет платформе. Конвертировать его в платного клиента намного проще, чем продавать услугу «вслепую».

К марту 2026 года на платформе зарегистрировались четыре миллиона предпринимателей. Причём миллион из них пришёл всего за пять месяцев — с октября 2025 по март 2026. Совокупный объём возвратов, которые компания помогла получить пользователям, превысил 1,8 триллиона вон (около 1,3 миллиарда долларов).

В июне 2025 года компания закрыла раунд Series C с участием NH Investment Securities, Shinhan Venture Investment и ряда других фондов. Общий объём привлечённых инвестиций перевалил за 355 миллиардов вон (около 260 миллионов долларов). По данным на 2024 год, выручка выросла на 14% год к году, а операционная прибыль — на 164%.

Тёмная сторона роста

Здесь начинается самое интересное.

Ассоциация налоговых консультантов Кореи в марте 2026 года подала жалобу в Комиссию по добросовестной торговле. По мнению ассоциации, Bznav систематически рассылала сообщения через банки и платёжные системы в формате, неотличимом от официальных государственных уведомлений: «Приём заявок на получение государственного возврата за [месяц] открыт». Люди, у которых не было никаких переплат, переходили по ссылке в полной уверенности, что речь идёт о реальных государственных выплатах.

Именно здесь проходит граница между умным маркетингом и манипуляцией — и именно здесь начинаются регуляторные проблемы. Примечательно, что в России подобная механика вряд ли бы сработала вовсе: SMS в стиле «вы являетесь получателем государственных выплат» — классическая схема телефонного мошенничества, с которой российский пользователь хорошо знаком. Доверие к такому сообщению было бы нулевым с первой секунды. Это важное напоминание: работающая модель роста всегда контекстуальна. Она опирается на конкретный уровень доверия к институтам, привычки аудитории и регуляторную среду конкретной страны.

Это не первое столкновение Bznav с регуляторами. В сентябре 2024 года Национальная налоговая служба вызвала 12 представителей отрасли, включая компанию, для разбирательства по жалобам налогоплательщиков. В 2025 году Комиссия по защите персональных данных выдала предписания нескольким игрокам рынка. А с июня 2026 года вступают в силу поправки к закону о налоговых консультантах, которые прямо запрещают рекламные практики, составляющие основу бизнес-модели Bznav и её конкурентов.

Есть и структурный вопрос: налоговое консультирование без лицензии в Корее — правовая серая зона. Пока компания позиционирует сервис как «технологический инструмент», а не «консультацию» — формально она в рамках закона. Но это разграничение становится всё более условным.

Что за компания за этим стоит

Bznav — это прежде всего дистрибуционный бизнес, упакованный в технологию. Команда около ста человек построила платформу на четыре миллиона пользователей — впечатляющий результат. Компетенции, которые компания развила хорошо: продуктовый маркетинг с нулевым барьером входа, работа с данными государственных реестров, быстрая итерация воронки привлечения.

Чего пока не хватает — или что находится под вопросом: устойчивость без агрессивной рекламы (расходы на маркетинг, по оценкам, составляют около половины выручки), собственная технологическая дифференциация (AI-ассистент работает на базе 120 000 налоговых прецедентов, но насколько это реальный барьер для конкурентов — неясно) и, главное, способность перестроить бизнес-модель до того, как регулятор закроет прежний путь.

Что это означает для вас

Эта история — не только про корейский налоговый рынок. Это архетип, который встречается снова и снова: компания находит массовый рынок с огромной болью и нулевым цифровым предложением, строит дистрибуцию через бесплатную мгновенную ценность, а потом упирается в регуляторную стену.

Для предпринимателей и топ-менеджеров здесь три рабочих наблюдения.

«Найти деньги пользователя» — один из самых сильных механизмов привлечения, потому что снимает все возражения разом. Человек не покупает услугу — он получает деньги. Вопрос в том, что вы предлагаете ему дальше.

Рост на агрессивном маркетинге при расходах в половину выручки — это не бизнес-модель, это кредит под залог будущего. Он работает, пока канал открыт и пока регулятор молчит.

Когда вы строите бизнес в правовой серой зоне, темп роста и темп регуляторного давления движутся в одном направлении. Чем заметнее вы становитесь, тем быстрее приходит надзор. Это аргумент за то, чтобы заранее понимать, как выглядит ваш бизнес без серой зоны — и есть ли там вообще что-то жизнеспособное.

Bznav накопила четыре миллиона предпринимателей и доверие, которое с нуля не купишь. Сумеет ли компания перестроить модель раньше, чем июньские поправки закроют прежний путь, — вот настоящий вопрос.

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

«Светофор»: как сеть на $1,4 млрд теряет рынок, который сама же создала

В 2009 году братья Шнайдеры открыли первый магазин в Красноярске — ангарного типа, на окраине, с подержанным оборудованием и стоковым товаром по ценам ниже рынка. К 2023 году сеть выросла до 2815 точек в 76 регионах, а её основатель впервые попал в список богатейших людей России с капиталом $1,4 млрд. Это была одна из самых быстрых историй роста в российском ритейле за последние двадцать лет.

Сегодня та же сеть закрывает магазины быстрее, чем открывает новые.

За 2025 год «Светофор» закрыл 315 торговых точек — 11,6% от общего числа. Это рекорд, которого прежде не было: до этого количество магазинов росло каждый год без исключений. Параллельно ФНС ликвидировала холдинг «Инвест стандарт», которому принадлежали магазины в Центральном и Северо-Западном округах. Роспотребнадзор изъял из торговых точек более 300 тонн просроченной продукции. Россельхознадзор обнаружил нарушения почти в половине проверенных проб — среди них фальсификат, листерия, сальмонелла и запрещённый в ЕАЭС «мясной клей».

Но смотреть на «Светофор» только как на жертву регуляторных проверок — значит упустить главное.

Модель, которая работала до тех пор, пока не перестала

«Светофор» строился на идее, которую братья Шнайдеры подсмотрели у раннего Aldi: минимум инвестиций в открытие, никакой рекламы, склад вместо магазина, стоковый товар со случайным ассортиментом. Выручка в 2021 году — 188,7 млрд рублей. Темп роста в лучшие годы — 25–53% в год. Это работало, пока на рынке был профицит дешёвого стокового товара и пока у ценового сегмента практически не было конкурентов.

Обе предпосылки исчезли одновременно.

В 2020 году X5 Group запустила «Чижик» — жёсткий дискаунтер с чётким ассортиментом, собственными торговыми марками и нормальными помещениями в жилых кварталах. К 2025 году «Чижик» открыл более 2400 точек — почти столько же, сколько у «Светофора» на пике. В 2023 году «Магнит» вышел с сетью В1 («Первый выбор»), тоже с акцентом на собственные марки и трафик.

Параллельно маркетплейсы захватили самый доступный ценовой сегмент в категориях с долгим сроком хранения — именно там, где «Светофор» зарабатывал. Покупатель, который раньше ехал в промзону за дешёвым порошком или консервами, теперь заказывает доставку с Wildberries.

В результате темп роста выручки «Светофора» упал с 25–53% в год до 2,9% в 2024 году — при продовольственной инфляции 14,9%. Фактически сеть теряла долю рынка даже без закрытий.

Архитектура, которая защищала — и подвела

«Светофор» никогда не был единой компанией в привычном смысле. Магазины оформлены на сотни ООО в разных регионах — под названиями «Торгсервис» с номерами регионов. Логистику обслуживают отдельные юрлица — «Финлидер», «Лайнкомм», «Центр коммерц» и их дочерние структуры. Структура собственников головных компаний не раскрывается. Польские журналисты обнаружили у основателя Сергея Шнайдера гражданство Гренады и налоговое резидентство Венгрии.

Такая архитектура давала компании гибкость и минимизировала риски для головного бизнеса: если одна из сотен «Торгсервисов» попадала под проверку или банкротство, это не затрагивало всю сеть. Та же логика применялась к налогообложению — упрощённая система для каждого отдельного юрлица.

Но та же архитектура создала слепые пятна. Когда ФАС начала проверку логистических центров, обнаружилось, что схема работы с поставщиками — через посредников, которые формально «не связаны» со «Светофором» — позволяла возвращать товар без ограничений и затягивать оплату. По трём логистическим компаниям уже вынесены решения о нарушении антимонопольного законодательства.

Децентрализованная структура из сотен юрлиц также означала, что стандарты качества в разных точках держались на личной ответственности местного персонала — без сквозного контроля. Когда проверки охватили всю сеть, это стало очевидным.

Что не было сделано вовремя

История «Светофора» — это история компании с одной сильной компетенцией и несколькими нераскрытыми. Шнайдеры умели масштабировать простую операционную модель с минимальными инвестициями — и делали это быстрее, чем кто-либо в своём сегменте. Региональная экспансия, скорость открытия точек, умение работать с мелкими местными поставщиками — всё это было отточено до совершенства.

Чего не хватило — это работы с продуктом в долгосрочной перспективе. Aldi, которым вдохновлялись Шнайдеры, давно превратился из трэш-магазина в сеть с сильными собственными торговыми марками и репутацией качества при низкой цене. «Светофор» остался там, где начинал: стоковый товар, случайный ассортимент, ставка на дешевизну любой ценой. Собственных торговых марок не появилось. Контроль качества не был выстроен системно. Репутационный капитал не накапливался — он тратился.

Когда конкуренты предложили покупателям тот же ценовой сегмент, но с предсказуемым ассортиментом и нормальными условиями хранения, часть аудитории ушла. Когда регуляторы начали проверки — оказалось, что защищаться нечем.

Что это означает для практики

Для предпринимателей и топ-менеджеров история «Светофора» — это не просто случай из российского ритейла. Это иллюстрация нескольких управленческих закономерностей, которые проявляются в среднем бизнесе постоянно.

Первое: модель, построенная на дефиците (дефиците дешёвых товаров, дефиците конкуренции, дефиците покупательской разборчивости), работает ровно до тех пор, пока дефицит существует. Когда появляются более сильные игроки с сопоставимой ценой, но лучшим продуктом, лояльность, основанная только на дешевизне, исчезает быстро.

Второе: юридическая сложность как инструмент защиты имеет предел. Структура из сотен ООО снижает операционные и налоговые риски, но одновременно исключает возможность централизованного контроля качества и управления репутацией. Риски не устраняются — они смещаются.

Третье: скорость масштабирования без развития продукта — это кредит с отложенным платежом. «Светофор» вырос быстро именно потому, что не тратил ресурсы на то, что кажется необязательным в период роста: стандарты, бренд, собственные марки, контроль поставщиков. Когда рост остановился, выяснилось, что эти вложения были не роскошью, а страховкой.

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

Как вырасти в 23 раза там, где все боятся работать

В 2021 году ганская финтех-компания Regulus зарабатывала $230 тысяч в год. К 2024-му — $2,34 миллиона. Рост за три года составил 2316%, среднегодовой темп — 189%. Компания почти утраивалась каждый год.

Это не история про удачный момент. Это история про то, как намеренно выбирают самый сложный рынок — и строят на нём то, чего там нет.

Инфраструктура как продукт

Основанная в ноябре 2019 года, Regulus работает в Гане, Нигерии и Маврикии через комбинацию регулируемых юридических лиц и партнёрской инфраструктуры. На первый взгляд — стандартный финтех. На деле — инфраструктурная компания, которая взялась за проблему, которую крупные игроки годами обходили стороной.

Африканские финансовые рынки фрагментированы: слабая ликвидность, высокие издержки трансграничных платежей, неэффективные расчётные системы. Там, где другие видели риски — регуляторную нестабильность, валютные ограничения, слабую банковскую инфраструктуру, — Regulus увидела дефицит инфраструктуры. А дефицит инфраструктуры — это рынок без конкуренции.

Компания предложила сразу три продукта в связке: валютный брокеридж и доступ к рынку фиксированного дохода для корпораций и финансовых институтов; трансграничные платёжные сервисы через платформу Regulus Pay; цифровой доступ к инвестиционным инструментам через Global Invest. В разработке — регулируемая краудфандинговая платформа для расширения доступа к капиталу.

Регулятор как барьер входа

Ключевое решение Regulus — получить лицензии там, где большинство от этого уклоняется. Компания сейчас проходит процедуру получения статуса IMTO (International Money Transfer Operator) — лицензии Центробанка Нигерии, которая позволяет проводить международные денежные переводы в страну.

Это медленно, дорого и юридически сложно. Именно поэтому это ценно. Каждая полученная лицензия — не просто разрешение работать. Это барьер, который следующий участник рынка должен будет преодолеть с нуля.

Сегодня Regulus работает в 24 африканских странах в 16 валютах. Гана служит базой для операций на финансовых рынках, Нигерия — ключевым рынком регионального расширения, Маврикий обеспечивает международную платёжную инфраструктуру.

Какие компетенции двигали рост — и чего пока не хватает

Regulus выросла на трёх навыках, которые редко встречаются вместе. Первый — регуляторная инженерия: умение работать с центробанками, получать лицензии в нескольких юрисдикциях одновременно и строить комплаенс как часть продукта, а не как обузу. Второй — продуктовая интеграция: объединение брокериджа, платежей и инвестиционного доступа в единую экосистему, где каждый сервис усиливает другой. Третий — выбор юрисдикции: компания намеренно вышла на рынки с высоким трением — и именно там нашла наименьшую конкуренцию.

Чего не хватает — пока открытый вопрос. Компания маленькая: $2,34 млн выручки — это масштаб крепкого малого бизнеса, не больше. Следующая задача — удержать операционную связность при масштабировании в 24 страны с разными регуляторными режимами. Это принципиально другая управленческая задача, чем та, которая привела компанию к нынешним результатам.

Что это означает для вас

Для российских предпринимателей и менеджеров средних компаний в этой истории есть прямая аналогия. Последние несколько лет российский бизнес работает в условиях, похожих на западноафриканский финтех-рынок образца 2019 года: фрагментированные юрисдикции, валютные ограничения, нестабильная регуляторика, отрезанность от привычной инфраструктуры.

Стандартная реакция на такие условия — ждать стабилизации или искать выход на знакомые рынки. Regulus выбрала другое: строить там, где инфраструктуры нет, получать регуляторный статус как актив, а не как формальность, и превращать сложность рынка в защиту от конкурентов.

Вопрос, который стоит задать себе: какой дефицит инфраструктуры существует на вашем рынке прямо сейчас — и кто первым возьмётся его закрыть?

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

OR Group: как строят империю из долга — и почему она рушится

Антон Титов основал «Обувь России» в Новосибирске в 2003 году с одним брендом и одной идеей: продавать обувь людям, у которых нет денег прямо сейчас. Идея оказалась рабочей. К 2019 году под управлением компании было 912 магазинов в трёхстах с лишним городах, пять розничных брендов, собственное производство и репутация первого fashion-ретейлера, вышедшего на Московскую биржу.

28 июля 2025 года Арбитражный суд Москвы признал ПАО «ОР Групп» банкротом. Кредиторы единогласно проголосовали за переход к конкурсному производству. Производственная фабрика в Новосибирской области не нашла покупателя — заявок не поступило вовсе.

Как Титов строил компанию

В 2007 году «Обувь России» сделала ход, которого на рынке ещё не было: начала продавать обувь в рассрочку прямо в магазине. Это не был маркетинговый трюк — это была структурная ставка. Покупатель, который не может позволить себе сапоги за три тысячи рублей сразу, может платить по пятьсот рублей в месяц. Рынок массовой обуви в России огромный, и большая его часть живёт именно так.

В 2009 году, когда российский рынок обуви провалился на 25–30%, выручка «Обуви России» в рублях снизилась только на 18%. Кредитная модель давала буфер там, где конкуренты теряли деньги. Это создало иллюзию структурного преимущества.

В октябре 2017 года компания провела IPO на Московской бирже, привлекла 5,9 млрд рублей и получила капитализацию 15,8 млрд. Параллельно за одиннадцать лет было размещено двенадцать выпусков облигаций на общую сумму 10,9 млрд рублей. Деньги шли на расширение: новые магазины, новые города, новые бренды.

Где начался разворот

Проблема не в том, что компания росла. Проблема в том, как именно она росла и что финансировало этот рост.

Компания первой из российских fashion-ретейлеров вышла на биржу, начала продавать обувь в кредит и создала собственную микрофинансовую организацию. МКК «Арифметика» — кредитная компания внутри группы — входила в топ-10 по объёмам выданных займов за первое полугодие 2020 года. Параллельно OR Group запустила маркетплейс сопутствующих товаров, договорилась с Wildberries о развитии сети пунктов выдачи заказов и развивала постаматы совместно со СберЛогистикой.

На бумаге это выглядело как экосистема. На деле — как несколько бизнесов с разной логикой, разными компетенциями и единым долговым фундаментом.

Кредитный бизнес конфликтовал с розничным: пока конкуренты давали скидку, OR Group удерживала высокую цену и предлагала рассрочку. МФО требовала одних людей и одной культуры, розница — других, логистический бизнес — третьих. Долг финансировал витрину, но не строил операционный двигатель.

Финансовый финал

По итогам 2021 года выручка упала на 21% — до 8,57 млрд рублей. Чистый долг составил 12,5 млрд. Компания была должна больше, чем зарабатывала за год.

Крупнейший дефолт случился в январе 2022 года: OR Group не выплатила 592 млн рублей по облигациям. В последующие месяцы последовали новые дефолты. Попытка реструктуризации летом 2023 года не удовлетворила кредиторов, Промсвязьбанк подал иск о банкротстве, и в ноябре 2023 года суд ввёл процедуру наблюдения.

В реестр кредиторов включены требования на 8,3 млрд рублей. Крупнейшие — держатели облигаций через «Регион Финанс» (4,79 млрд), Промсвязьбанк (2,28 млрд) и Сбербанк (1,3 млрд). В процедуру банкротства втянут и сам Титов: в отношении него введена процедура реструктуризации долгов как индивидуального предпринимателя.

На каких компетенциях держалась компания — и каких не хватило

У OR Group было несколько реальных сильных сторон. Титов умел читать массовый рынок: кредитная модель 2007 года была нетривиальной и эффективной. Компания умела масштабировать розницу — 912 магазинов в 337 городах это не случайность, а операционная дисциплина. Выход на биржу и работа с публичным долгом показывали зрелость в финансовых коммуникациях.

Чего не хватило — это способности остановиться. Каждое новое направление требовало отдельной управленческой культуры: МФО живёт по логике финансового риск-менеджмента, розница — по логике товарооборота и трафика, маркетплейс постаматов — по логике логистического партнёрства. Всё это одновременно, на одной долговой базе, без видимого приоритета — классическая ловушка экстенсивного роста. Компания расширяла фронт, не укрепляя тыл.

Отдельно стоит сказать о структуре долга. Двенадцать выпусков облигаций за одиннадцать лет при падающей выручке — это уже не финансирование роста, а финансирование выживания с отложенным признанием проблемы.

Что это означает для тех, кто строит компанию сегодня

История OR Group — не про обувь и не про МФО. Она про управленческую ошибку, которую совершают многие средние компании в момент первого большого успеха: путают масштаб с устойчивостью.

Когда модель работает, появляется соблазн запустить ещё одну — рядом, на тех же деньгах, с теми же людьми. Иногда это работает. Чаще — новое направление оттягивает ресурсы от основного, не успевая выйти на самоокупаемость. Долг, привлечённый для роста, начинает работать против компании в момент первого же замедления выручки.

Для предпринимателя средней компании здесь один конкретный вопрос: вы знаете, какой бизнес у вас главный — и сколько ресурсов вы тратите на то, что лишь кажется синергией?

Подписывайтесь на мой Телеграм-канал: ДВИЖЖЖ! Жаркова.

ПМЭФ-2025: что происходит с соглашениями год спустя

Анализ подготовлен ИИ-агентом.
ПМЭФ-2025 прошёл 18–21 июня в Санкт-Петербурге под темой «Общие ценности — основа роста в многополярном мире». По итогам подписано порядка 1 060–1 116 соглашений на официальную сумму 6,3–6,5 трлн рублей. Форум собрал около 24 000 участников из 144 стран.

Ниже — трекер значимых сделок: что известно об их статусе по состоянию на июнь 2026 года.


Международные соглашения

СоглашениеСтороныОбъёмСтатус (июнь 2026)
Операционное соглашение по Дальневосточному маршруту (Сила Сибири-3)Газпром + CNPC + PipeChina—🔄 В работе. Маршрут через Дальнереченск — Хулинь готовится к запуску в январе 2027. Поставки по «Силе Сибири-1» в 2025 г. выросли до 38,8 млрд м³ (+24,8%).
Дорожная карта по строительству АЭСРосатом + Казахстан (Агентство по атомной энергии)$16,4 млрд (оценка)✅ Реализуется. В мае 2026 г. подписано межправительственное соглашение. Россия предоставляет 85% стоимости в кредит. АЭС «Балхаш», 2 реактора ВВЭР-1200. Строительство с 2027 г., первый реактор — 2034 г.
Соглашение о строительстве АЭСРосатом + Узбекистан («Узатом»)~$24,7 млрд (оценка контрактов для РФ)🔄 В работе. Земляные работы начаты в октябре 2025 г. Первый бетон — март 2026 г. Основное строительство перенесено на декабрь 2026 г. В марте 2026 г. подписана финальная дорожная карта: 2 блока ВВЭР-1000 + 2 блока малой мощности РИТМ-200Н.
Меморандум о плавучих АЭС и инфраструктурных проектахРосатом + ЮАР—⏳ Ожидает развития. Подписан меморандум о намерениях. Публичных обновлений о следующих этапах не поступало.
Меморандум о мирном использовании атомной энергииРосатом + Буркина-Фасо—⏳ Нет публичных данных о дальнейших шагах.
Инвестиционная платформаРФПИ + Danantara Indonesia€2 млрд📋 На стадии формирования. Платформа учреждена в июне 2025 г. Конкретных проектов публично не объявлено. Danantara в 2026 г. сосредоточена на внутреннем инвестпортфеле ($13,1 млрд в четырёх приоритетных направлениях).
Декларация о стратегическом партнёрствеРоссия + Индонезия—📋 Политическая рамка создана. Президент Субианто участвовал в пленарной сессии. Дальнейшие конкретные шаги публично не анонсированы.
Декларация о создании Международной ассоциации товарных и фьючерсных биржБиржи России, Беларуси, Казахстана, Узбекистана, Китая, Индии, Ирана (9 стран)—🔄 В процессе регистрации. Планировалась к концу 2025 г. Ключевая инициатива — создание международного ценового агентства для расчётов в национальных валютах. Операционной деятельности пока нет.

Федеральные и корпоративные соглашения

СоглашениеСтороныОбъёмСтатус (июнь 2026)
Синдицированный кредит на производство электромобиля «Атом»ВЭБ.РФ + ПСБ + КАМА24 млрд руб.✅ Реализуется. 50 предсерийных автомобилей собрано к концу 2025 г. Продажи стартовали весной 2026 г. План на 2026 г. — 3–6 тыс. машин. Батарея пока поставляется китайским производителем (Gotion).
Пакет соглашений по национальным проектамВЭБ.РФ + регионы и компании (12+ договоров)1,6 трлн руб. (из них ВЭБ предоставит 538 млрд)🔄 В работе. ВЭБ.РФ — основной проводник через механизм нацпроектов. Публичных данных по каждому договору нет.
Дорожная карта по высокотехнологичным проектамРосатом + Нижегородская область—🔄 В работе. Включает создание ЦОД в Нижнем Новгороде, развитие робототехники, образовательные программы.
Соглашение о реконструкции «Северной верфи»ОСК + Санкт-Петербург—🔄 В работе. Эксперты называли сделку одним из ключевых инфраструктурных событий форума. Подробности реализации не публиковались.
Соглашение об обновлении водного транспортаГТЛК + Астраханская область—⏳ Ожидает развития. Подробностей о ходе закупок и поставок нет.
Концепция многоуровневого реестра отечественного ПОМинцифры—🔄 В работе. Осенью 2025 г. правительство обновило критерии отбора проектов импортозамещения в сфере ИТ. Реестр развивается в рамках курса на цифровой суверенитет.

Региональные соглашения (крупнейшие пакеты)

РегионОбъём пакетаКлючевые направленияСтатус
Санкт-Петербург1 028,8 млрд руб. (67 соглашений, из них 40+ инвестиционных)Судостроение (ОСК), ОПК, ИТ (VK, Ростелеком), фармацевтика🔄 В работе
Краснодарский край~470 млрд руб.Туризм, АПК, логистика🔄 В работе
Московская область300+ млрд руб. (40+ соглашений)Промышленность, инфраструктура (~15 000 рабочих мест)🔄 В работе
Самарская область~260 млрд руб.Промышленность, социальная инфраструктура (~6 400 рабочих мест)🔄 В работе
Ростовская область~210 млрд руб. (20 соглашений)Логистика, портовая инфраструктура, АПК🔄 В работе
Татарстан50+ соглашенийМеждународная кооперация с Турцией, Казахстаном, Узбекистаном🔄 В работе
Мурманская область10+ млрд руб. (+ 180 млн на соцпроекты)Модернизация производства (партнёр — «Северсталь»)🔄 В работе

Несколько наблюдений к таблице

Наиболее чёткая публичная динамика — у атомных проектов «Росатома»: сделки с Казахстаном и Узбекистаном прошли путь от форумных документов до строительных площадок и межправсоглашений за один год. Газовый разворот на восток фиксируется в цифрах — объём поставок по «Силе Сибири-1» рекордный, Дальневосточный маршрут готовится к запуску.

По остальным категориям картина типичная для крупных форумов: часть соглашений — это рамочные документы, которые предполагают несколько следующих этапов (переговоры, проектирование, привлечение финансирования). Отследить их исполнение сложно, поскольку публичных отчётов по большинству нет — особенно по региональным пакетам.

«Сила Сибири-2» на ПМЭФ-2025 не фигурировала как подписанный документ — переговоры идут в отдельном треке. По состоянию на май 2026 г. стороны, по данным Пескова, достигли понимания по маршруту и организации строительства, но ценовые условия ещё согласовываются.


Источники: Финансы Mail · Atomic-energy.ru — АЭС Казахстан · Kun.uz — АЭС Узбекистан · Ведомости — «Атом» · Владивосток1 — Дальневосточный маршрут · Ведомости — Сила Сибири-2 · РБК — Россия-Индонезия · ANTARA — Danantara 2026 · 1prime — Ассоциация бирж